Domain nachhaltig-sanieren.de kaufen?
Wir ziehen mit dem Projekt
nachhaltig-sanieren.de um.
Sind Sie am Kauf der Domain
nachhaltig-sanieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachhaltig-sanieren.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
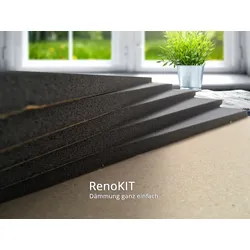
Winrodoor® RenoKIT für Dämmung und Renovierung alter RollladenkästenMaximale Wärmedämmung - minimaler Aufwand: Das System RenoKIT für Dämmung und Renovierung alter Rollladenkästen Die Vernunft gebietet es und die Gesetze lassen sowieso bald keine Ausrede mehr zu: Ältere Gebäude müssen energieeffizienter werden! Wenn aber die Fassade noch nicht erneuert werden muss und die alten Rollladenkästen noch stabil sind, kann das auch mit erstaunlich kleinem Aufwand realisiert werden - nämlich mit RenoKIT. Das clevere Winrodoor Renovierungssystem besteht im wesentlichen aus Dämmplatten für den Kasten.  Die Elemente des Winrodoor Renovierungssystem Renokit: Dämmplatten für den Rollladenkasten Die Kastendämmung reduziert den Wärmeverlust um bist zu 52%, die Reflektorprofile verbessern den U-Wert eines Fensters um bis zu 26% - so wird bares Geld gespart. Die Infrarot-Darstellung eines ungedämmten (A) und eines gedämmten Rollladenkastens (B) zeigt deutlich, wie die Wärme im Raum bleibt und nicht durch den Rollladenkasten entweichen kann. Dunkle, blau-grüne Bereiche stehen für niedrige Temperaturen, helle, rot-gelbe Bereiche für hohe Temperaturen.  Lieferumfang : 10 mm Karton 60 Platten (21 mÂ2) 20 mm Karton 30 Platten (10,5 mÂ2) 30 mm Karton 20 Platten (7 mÂ2)  Das Herzstück des Renovierungssystems RenoKIT sind die speziell für diesen Zweck ent-wickelten Dämmplatten Die Platten bestehen aus einem Material mit hervorragenden Dämmeigenschaften: Ihre Wärmeleitfähigkeit beträgt nach EN 12667 / ISO 8301 bei 10°C 0,035 W/mK. Rollladenkästen, die mit diesen Dämmplatten nachgerüstet werden, weisen einen bis zu 62% verbesserten Usb-Wert auf. Dabei sind die Platten, die wir im Format 500 x 700 mm und in den Stärken 10, 20 und 30 mm liefern, sehr verarbeitungsfreundlich: Sie können problemlos auf die erforderlichen Größen und Formen zurechtgeschnitten werden und lassen sich durch ihre angenehme Flexibilität ohne zusätzliche Einschnitte ins Material für jede Kastengröße zurechtbiegen. Mit diesen Eigenschaften sind unsere Dämmplatten die erste Wahl für eine saubere, preisgünstige Renovierung. Der Usb-Wert W/(m 2 K) im Vergleich:  U sb % Rollladenkasten nicht gedämmt Rollladenkasten + 30 mm RenoKIT Rollladenkasten + 20 mm RenoKIT Rollladenkasten + 10 mm RenoKIT 2,52 0,95 1,18 1,55 0 62 53 38  Â160,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ähnliche Suchbegriffe für Hypothek
-
Klimafreundlich bauen und sanierenKlimafreundlich bauen und sanieren , Ziel: CO2-Neutralität Wer klimafreundlich baut oder saniert, schont die Umwelt und profitiert auf lange Sicht von vielen Vorteilen: weniger Energieverbrauch gesünderes Wohnen geringere Instandhaltungskosten Der neue Ratgeber zeigt Schritt für Schritt den Weg dahin und fächert die Möglichkeiten auf, die sich für die eigene Immobilie bieten - sowohl für den Neubau als auch für die Sanierung eines bestehenden Gebäudes. . Was für ein CO2-neutrales Bauen und Sanieren wichtig ist . Ressourcen schonen: Bauen und Sanieren mit nachwachsenden Rohstoffen . Haustechnik, die dabei hilft, weniger Fremdenergie einzukaufen . Praxisbeispiele für ein gelungenes Bauen und Sanieren . Gesetzliche Vorschriften und Regelungen Konzepte für ein Haus der Zukunft Beim Haus der Zukunft spielen die richtigen Baustoffe und auch die passende Haustechnik eine wichtige Rolle. Ziel ist es, möglichst wenig (fremde) Energie zu verbrauchen und möglichst viel eigene Energie zu erzeugen. Und auch die Materialien, die beim Bauen oder Sanieren verwendet werden, sollten klimafreundlich sein, also möglichst wenig "graue Energie" enthalten. Auf viele Materialien aus Primär-Rohstoffen wie Beton, Gips, Stahl, Aluminium oder Kunststoffe kann so in Zukunft verzichtet werden. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230217, Produktform: Leinen, Autoren: Raupach, Anne~Riks, Eva~Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Edition: NED, Seitenzahl/Blattzahl: 240, Themenüberschrift: TECHNOLOGY & ENGINEERING / Power Resources / Alternative & Renewable, Keyword: nachhaltiges bauen; nachhaltiges renovieren; Haus der Zukunft; Haustechnik; umweltfreundlich sanieren; schadstoffarm; Energieeffizienz; co2-neutrales Bauen; ökologisch bauen, Fachschema: Schweiz~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Umwelt / Schutz, Umweltschutz~Renovierung, Fachkategorie: Nachhaltigkeit~Alternative und erneuerbare Energien und Technik~Energieeffizienz~Bauphysik und Energieeffizientes Bauen~technischer Umweltschutz~Verbraucherberatung~Hausrenovierung und -ausbau, Region: Österreich~Deutschland~Schweiz, Sprache: Deutsch, Warengruppe: TB/Heimwerken/Do it yourself, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 247, Breite: 197, Höhe: 19, Gewicht: 694, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Ähnliches Produkt: 9783863360665 9783863361679 9783863361693, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 172749334,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamann, Karen: Psychologie im UmweltschutzPsychologie im Umweltschutz , Handbuch zur Förderung nachhaltigen Handelns , Sonstige > Motorkühlung , Erscheinungsjahr: 20160707, Produktform: Kartoniert, Autoren: Hamann, Karen~Baumann, Anna~Löschinger, Daniel, Seitenzahl/Blattzahl: 144, Keyword: BNE; Bildung; Bildung für nachhaltige Entwicklung; Nachhaltigkeitskommunikation; Naturschutz; Naturverständnis; Schule; Transfomation, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz, Fachkategorie: Psychologie~Umweltschutz, Nachhaltigkeit, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Nachhaltigkeit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 208, Breite: 146, Höhe: 12, Gewicht: 227, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 142543922,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.